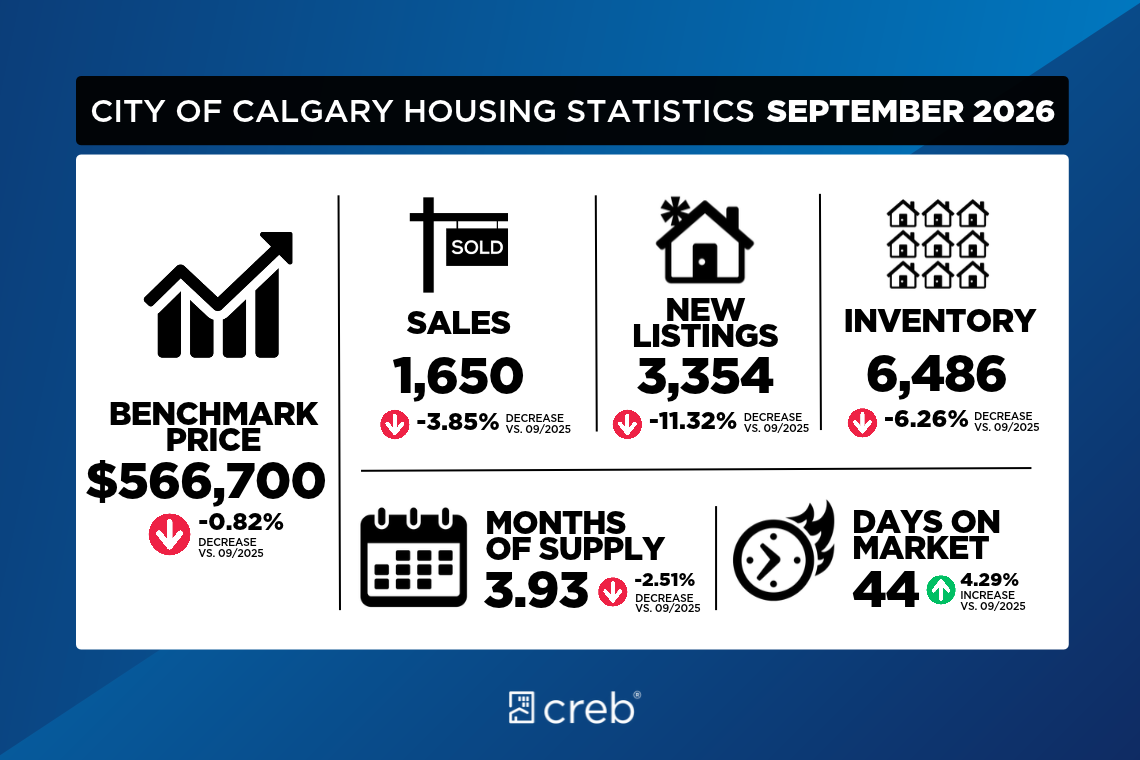
9月份卡尔加里共售出 1,650套住宅,与8月份基本持平,比2025年9月低近 4%。虽然9月份的销售量通常会较8月份出现季节性回落,但独立屋销售表现较为强劲,帮助市场避免了往年常见的明显季节性下降。与此同时,9月份新挂牌量较8月份有所增加,使销售与新挂牌比例(Sales-to-New-Listings Ratio)下降至49%,库存水平则与8月份相比基本保持稳定。
由于9月份销售量和库存水平都相对稳定,市场供应月数(Months of Supply)与8月份相比没有明显变化,仍维持在略低于4个月的水平。虽然整体市场目前呈现出供应增长速度高于销售活动的情况,但不同住宅类型之间的市场状况存在明显差异。
独立屋(Detached)市场仍处于相对平衡状态,9月份新挂牌量增加,也支持了销售量的增长。与此同时,公寓(Apartment)和排屋(Row Home)的供应水平较高,正在推动这些市场逐渐进入买方市场。这是因为买家目前面对更多选择,包括二手住宅、出租市场以及新建住宅市场。
卡尔加里房地产委员会(CREB®)首席经济学家 Ann-Marie Lurie 表示:“不同住宅类型之间市场状况的差异,与新增供应集中在哪些类型有关。过去三年的建筑热潮主要由高密度住宅市场推动,导致公寓和排屋的供应量大幅增加。”
她进一步指出:“相比之下,独立屋的建设并没有出现同等幅度的增长,因此并未形成全面性的供应增长。得益于就业市场表现较强,以及虽然放缓但仍保持正增长的净人口迁移,住房需求仍然足以吸收部分新增供应,但还不足以完全抵消高密度住宅市场增加的大量供应。这也导致高密度住宅的价格受到更加明显的影响。”
秋季市场:价格出现季节性调整
随着市场进入秋季,住宅价格出现一些未经季节调整的月度下降并不罕见。不过,其中相当一部分属于正常的季节性调整。从经过季节性调整的数据来看,9月份的住宅价格与8月份相比实际上相对稳定。9月份卡尔加里住宅的未经季节调整基准价格(Benchmark Price)为 $566,700,比去年同期低近 1%。
大部分价格调整集中在高密度住宅,尤其是排屋和公寓:
排屋(Row):同比下降约 8%
公寓(Apartment):同比下降约 6%
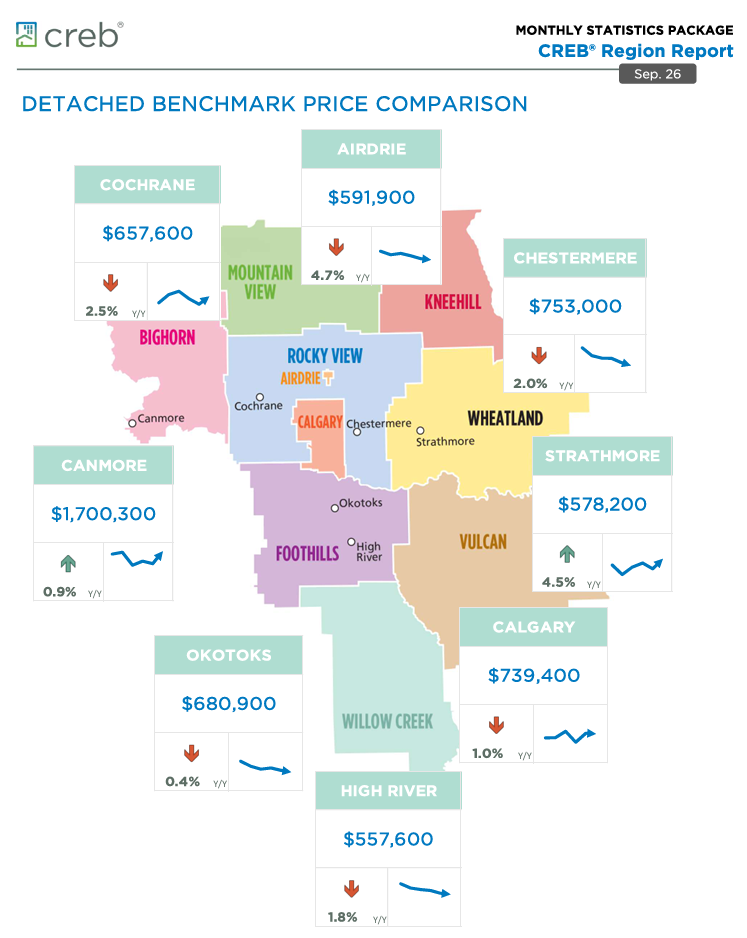
独立屋(Detached):同比下降约 1%
独立屋价格的同比下降,主要来自东北区、东区和北区的价格回落。
各住宅类型市场表现
独立屋 Detached
9月份独立屋销售达到 896套,高于8月份,并且比去年同期增加超过 4%。销售改善的部分原因,是9月份新挂牌量较8月份增加,为买家提供了更多选择。
销售量:896套
销售/新挂牌比例:52%
供应月数:略高于3个月
这些数据表明独立屋市场整体仍处于相对平衡状态。不过,不同区域之间仍存在明显差异:
西北区、西区和南区:供应量少于3个月
东北区:供应接近6个月
虽然整个独立屋市场总体较为平衡,但9月份未经季节调整的基准价格仍比去年同期低约 1%。价格下降主要受到东北区供应过剩的影响,该区域价格出现较明显的回落。与此同时,**市中心(City Centre)和西区(West)**的独立屋价格则高于去年同期。
半独立屋 Semi-Detached
虽然9月份半独立屋销售同比有所增长,但仍不足以抵消今年早些时候的销售下降。截至目前,今年累计销售量下降约 2%,累计销售达到 1,678套。销售下降与今年累计新挂牌量下降基本一致。
不过,9月份新挂牌量出现月度增长,使销售与新挂牌比例下降至 45%,从而推动库存增加,并使供应月数上升至接近4个月。这与2026年大部分时间里半独立屋市场相对紧张的状况相比,出现了一定变化。不过,目前判断这种趋势是否会持续到第四季度仍为时过早。虽然9月份的市场基准价$685,200 有所下降,但其中相当一部分符合正常的季节性走势,与去年同期的价格水平基本相当。
排屋 Row Homes
9月份排屋销售量较8月份有所下降,而新挂牌量则增加,使销售与新挂牌比例下降至 45%。这也导致库存量:
高于去年同期
高于8月份
供应月数因此首次在今年年初以来升至超过4个月。目前,新建住宅供应增加,也对二手排屋市场的销售活动造成压力。原因之一是:新房与二手住宅之间的价格差距仍然相对较小。对于买家而言,市场上更多的选择也对排屋价格形成一定压力,不过这种影响仍然没有公寓市场那么明显。截至9月份:排屋基准价格$412,400, 同比下降近 6%。所有区域的排屋价格均有所下降,其中:
东北区及东区:跌幅超过 11%
西北区:跌幅最小,约 2%
公寓 Apartment Condominium
9月份公寓销售较8月份有所改善,使同比销售下降速度放缓至 14%。新挂牌量同样较8月份增加。
销售量:343套
新挂牌量:717套
销售/新挂牌比例:48%
销售量的月度改善帮助库存出现小幅下降,也避免供应月数进一步增加。供应月数目前仍维持在:略高于5个月。公寓市场供应过剩已经在今年大部分时间对价格造成压力。截至9月份:公寓基准价格$291,400, 与8月份相比下降超过 1%,与去年9月份相比则下降超过 8%。虽然部分月度价格下降属于正常季节性因素,但经过季节性调整后的价格仍然继续下降。
区域市场表现
Airdrie
9月份Airdrie的住宅销售继续放缓,使今年累计销售量同比下降 13%。所有住宅类型的销售均出现放缓。目前,Airdrie面临来自以下市场的竞争:
新建住宅市场
卡尔加里住宅市场
周边其他城市
这些因素都对住房需求造成了一定压力。虽然9月份销售下降,但新挂牌量也有所减少,库存量较8月份出现下降。不过,销售下降的幅度超过库存下降,因此供应月数上升至:4个月. 市场上更多的供应选择也继续对价格形成压力。截至9月份:Airdrie住宅总基准价格:$505,800, 同比下降近 4%。所有住宅类型的价格均有所下降,其中高密度住宅的跌幅最大。
Cochrane
虽然Cochrane 9月份销售量较前一个月有所下降,但仍高于去年同期。从今年累计数据来看,销售量同比增加近 6%。销售增长的同时,新挂牌量也有所增加。值得注意的是:今年Cochrane的新建住宅挂牌量约占全部新挂牌量的30%。
新挂牌:163套
销售:68套
销售/新挂牌比例:42%
这是自今年1月份以来最低的月度比例。这导致库存增加,并使供应月数上升至:5个月. 虽然市场在这个月出现了变化,但9月份价格较8月份有所改善,并且与去年同期的价格水平基本相当。
Okotoks
9月份新挂牌量增长速度高于销售增长,使销售与新挂牌比例下降至:76%. 虽然这一比例仍高于大多数其他地区,但低于过去两个月超过 80% 的水平。
库存:122套
销售:56套
供应月数:略高于2个月
因此,Okotoks市场整体仍然相对紧张。不过,今年早些时候,新建住宅市场以及周边竞争市场供应增加,对当地住宅价格形成了一定压力。截至9月份:住宅总基准价格:$606,800, 与去年9月份相比基本稳定。从今年累计数据来看,价格仅比去年低约 1%。
Chestermere
9月份Chestermere销售量有所增加,在一定程度上抵消了新挂牌量增加带来的影响。虽然销售与新挂牌比例仍然偏低,仅为:38%. 但库存量较8月份有所下降,使供应月数重新回落至:低于6个月.
过去几个月,Chestermere大量的新建住宅供应,以及来自卡尔加里和周边地区的竞争性供应,都对当地住宅价格造成了一定压力。不过,从今年累计来看,价格仅比去年低约 1%。9月份住宅总基准价格:$690,200, 价格较8月份有所下降,但与去年同期相比基本相近。
Comments:
Post Your Comment: